Avec une carte bancaire solidaire, les dons à une association peuvent être financés par la banque, par le titulaire ou par les deux. Tout dépend du fonctionnement prévu dans l’offre. Certains versements sont pris en charge par l’établissement bancaire, tandis que d’autres correspondent à des microdons que vous choisissez personnellement.
Cette distinction ne doit pas faire oublier les frais habituels : cotisation de carte, forfait de compte, retraits éventuellement payants ou opérations à l’étranger. Pour connaître votre dépense réelle, il faut donc séparer trois éléments : les dons de la banque, vos contributions facultatives et le prix des services bancaires.
Qui finance les dons d’une carte bancaire solidaire ?
Le principe d’une carte solidaire consiste à associer certaines opérations bancaires à un soutien financier en faveur d’une association. Mais ce soutien ne provient pas nécessairement de votre argent : il peut être entièrement financé par la banque. Certaines offres permettent également d’ajouter une contribution personnelle, selon les modalités choisies par le titulaire.
Pour soutenir une association avec sa carte sans perdre de vue son budget, il est important de distinguer les dons pris en charge par la banque du coût des services bancaires. À ce titre, credit-cooperatif.coop propose des forfaits incluant une carte solidaire. La banque effectue notamment des dons à l’occasion des retraits, tandis que le titulaire peut choisir d’y ajouter des microdons. Les cotisations varient ensuite selon la formule souscrite.
Les dons versés directement par la banque
Avec la carte Agir, selon les modalités présentées par la banque au 17 novembre 2026, un don de 3 € lors de la souscription est prévu, suivi de contributions liées aux retraits d’espèces. Elle annonce un don de 0,05 € par retrait, porté à 0,12 € dans les distributeurs des réseaux désignés par l’offre.
Ces montants correspondent aux sommes financées par l’établissement au bénéfice de l’association. Ils ne constituent ni un supplément de prix à votre charge ni une réduction des frais bancaires. Leur déclenchement dépend des opérations expressément prévues par le dispositif : il ne faut donc pas supposer que chaque paiement chez un commerçant produit automatiquement un don financé par la banque.
Les microdons facultatifs du titulaire
Le second mécanisme repose sur votre propre participation. Vous pouvez choisir d’ajouter une petite somme à certaines utilisations de la carte, au bénéfice d’une association partenaire. Cette contribution est alors financée par votre compte bancaire.
La distinction importante est celle entre l’option de participation et le don lui-même : une option peut être proposée sans frais de service supplémentaires, mais chaque microdon effectivement déclenché reste une dépense personnelle.
L’association SOLIDARITÉS INTERNATIONAL décrit le fonctionnement des microdons solidaires dans son partenariat : les dons financés par la banque lors des retraits sont distincts de la contribution facultative du titulaire, proposée entre 0,05 € et 5 € par utilisation. Ce montant personnel n’est à prévoir que si l’option est choisie.
Dans le dispositif présenté, le titulaire peut également paramétrer sa participation, notamment le montant du microdon, l’association bénéficiaire parmi les partenaires proposés et un plafond annuel. Ce dernier permet de maîtriser le budget consacré aux dons personnels.
Comment se répartissent les dons en pratique ?
Pour comprendre ce qui sort réellement de votre compte, il faut regarder qui finance chaque versement, l’opération qui le déclenche et les conditions du produit. L’exemple de la carte Agir permet de comparer les différents circuits.
| Opération | Financeur | Montant | À votre charge au titre du don |
|---|---|---|---|
| Souscription de la carte | Banque | 3 € | 0 € |
| Retrait ordinaire éligible | Banque | 0,05 € | 0 € |
| Retrait dans un distributeur désigné | Banque | 0,12 € | 0 € |
| Microdon personnel activé | Titulaire | Montant choisi selon les conditions de l’option | Montant du microdon |
Les deux montants de dons liés aux retraits correspondent à des situations différentes : ils ne s’additionnent pas pour une même opération. Les éventuels frais bancaires de retrait restent indépendants de ces versements associatifs.
Prenons un exemple purement hypothétique. Vous effectuez dix retraits remplissant les conditions du don bancaire de 0,12 € et avez choisi un microdon personnel de 0,20 € par retrait. La banque verse alors 10 × 0,12 €, soit 1,20 €, tandis que vous donnez 10 × 0,20 €, soit 2 €.
L’association reçoit au total 3,20 €, mais seulement 2 € sont financés par vous. À cette somme peuvent s’ajouter des frais bancaires si les retraits ne sont pas gratuits selon votre forfait. Le nombre d’opérations et les montants personnels de cet exemple sont fictifs : ils servent uniquement à illustrer la répartition des paiements.
Quels frais restent à payer avec une carte solidaire ?
Le financement d’un don par la banque ne rend pas automatiquement la carte gratuite. Comme pour une carte classique, plusieurs catégories de frais peuvent entrer dans votre budget, selon votre contrat et vos habitudes.
La cotisation de carte ou de forfait constitue souvent le premier poste. Une formule peut regrouper la carte, la tenue de compte et d’autres services dans un tarif mensuel. Si certaines prestations sont comprises dans le forfait, elles ne doivent pas être comptabilisées une seconde fois.
Les retraits d’espèces doivent être examinés selon le réseau utilisé et les conditions de gratuité du forfait. Certaines formules limitent le nombre de retraits gratuits hors réseau, tandis que d’autres prévoient des conditions différentes.
Les paiements et retraits à l’étranger méritent aussi une vérification. Selon la destination, la devise, le type d’opération et les conditions de votre carte, des commissions ou des frais de conversion peuvent s’appliquer. Une formule incluant certains services n’offre pas nécessairement les mêmes conditions pour toutes les opérations internationales.
Un don bancaire n’annule pas les frais de retrait. Lorsqu’un retrait déclenche un versement à une association, cette contribution ne remplace pas les conditions tarifaires du distributeur et du forfait. Un retrait peut donc être associé à un don de la banque tout en étant facturé au titulaire si son contrat le prévoit.
Enfin, les microdons personnels activés représentent une dépense supplémentaire à intégrer volontairement dans votre budget. Leur montant n’est pas une commission bancaire : il est destiné à l’association choisie. Si vous ne souhaitez pas financer de dons personnels, vérifiez les paramètres de l’option correspondante.
Comment calculer le coût réel avant de souscrire ?
Avant l’ouverture d’un compte en France, la banque doit communiquer les conditions et les principaux tarifs de ses services. La DGCCRF rappelle les règles de transparence tarifaire, notamment la mise à disposition d’un document d’information standardisé détaillant les frais et les forfaits. C’est le point de départ pour vérifier ce qui restera effectivement à votre charge.
Commencez par relever le prix mensuel ou annuel du forfait, puis les services inclus. Identifiez ensuite les opérations que vous effectuez habituellement : retraits hors réseau, paiements à l’étranger et autres opérations susceptibles d’entraîner une commission. Consultez pour chacune les conditions applicables, plutôt que de supposer un tarif identique pour toutes les banques.
Votre estimation peut suivre cette formule :
Coût personnel annuel = cotisations bancaires annuelles + frais variables prévisibles + dons personnels volontaires.
Pour appliquer cette formule, multipliez par douze la cotisation mensuelle de votre forfait. Pour chaque catégorie d’opérations facturables, multipliez ensuite le nombre annuel estimé d’opérations par le tarif unitaire prévu dans votre contrat, puis additionnez les résultats. Ajoutez uniquement les microdons personnels que vous prévoyez de verser. Les prestations déjà comprises dans le forfait ne doivent pas être comptabilisées une seconde fois. Les dons financés sur les fonds de la banque sont exclus : ils ne constituent pas une dépense personnelle. Si vous n’activez aucun microdon, ce poste vaut zéro.
- Repérer la cotisation et les services compris dans le forfait.
- Vérifier le nombre de retraits gratuits et les conditions hors réseau.
- Consulter les frais applicables aux paiements et retraits à l’étranger.
- Identifier qui finance les dons et si un microdon personnel est activé.
- Additionner les frais prévisibles et les seuls dons volontaires.
Une fois cette première estimation réalisée, confrontez-la aux documents contractuels : tarifs de la formule envisagée, conditions particulières et éventuelles prestations optionnelles. La méthode permet de comparer deux offres sur la base de votre utilisation réelle plutôt que du seul montant de leur cotisation.
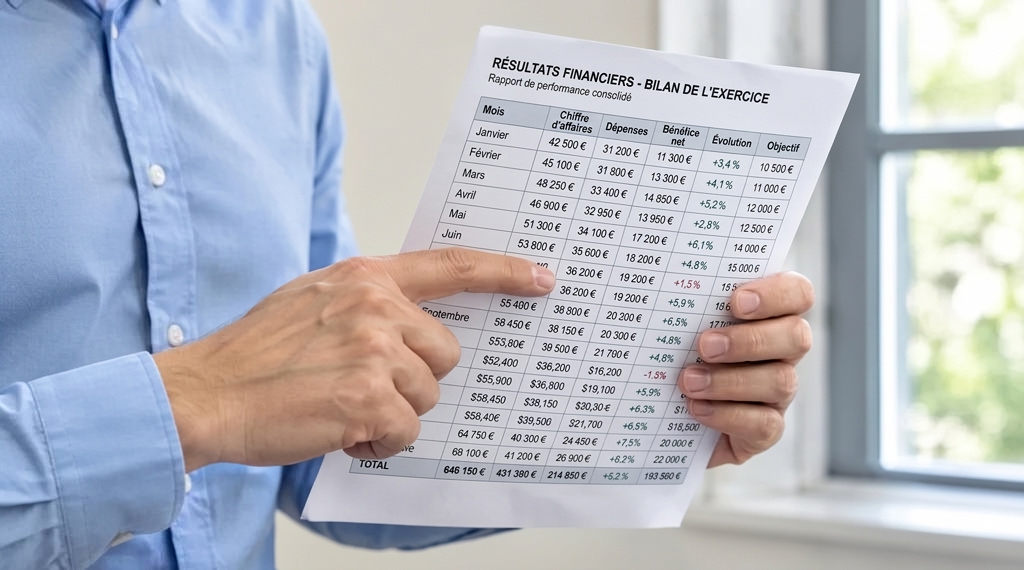
Vous pouvez également examiner vos dépenses bancaires passées afin de mieux estimer les opérations qui risquent d’être facturées. Le relevé récapitulatif annuel permet notamment de confronter les frais réellement prélevés à votre estimation. Le guide sur le coût réel de votre banque explique comment identifier ces frais au fil de l’année.
Avant de choisir votre carte, retenez trois questions : quels dons sont financés par la banque, quels microdons souhaitez-vous éventuellement verser et combien coûtent les services associés ? Les retraits méritent une attention particulière, car un don peut être déclenché même lorsqu’une commission bancaire est applicable. Vous pouvez vérifier les frais de retrait et les limites possibles, puis confronter ces explications aux conditions tarifaires de votre propre carte.